
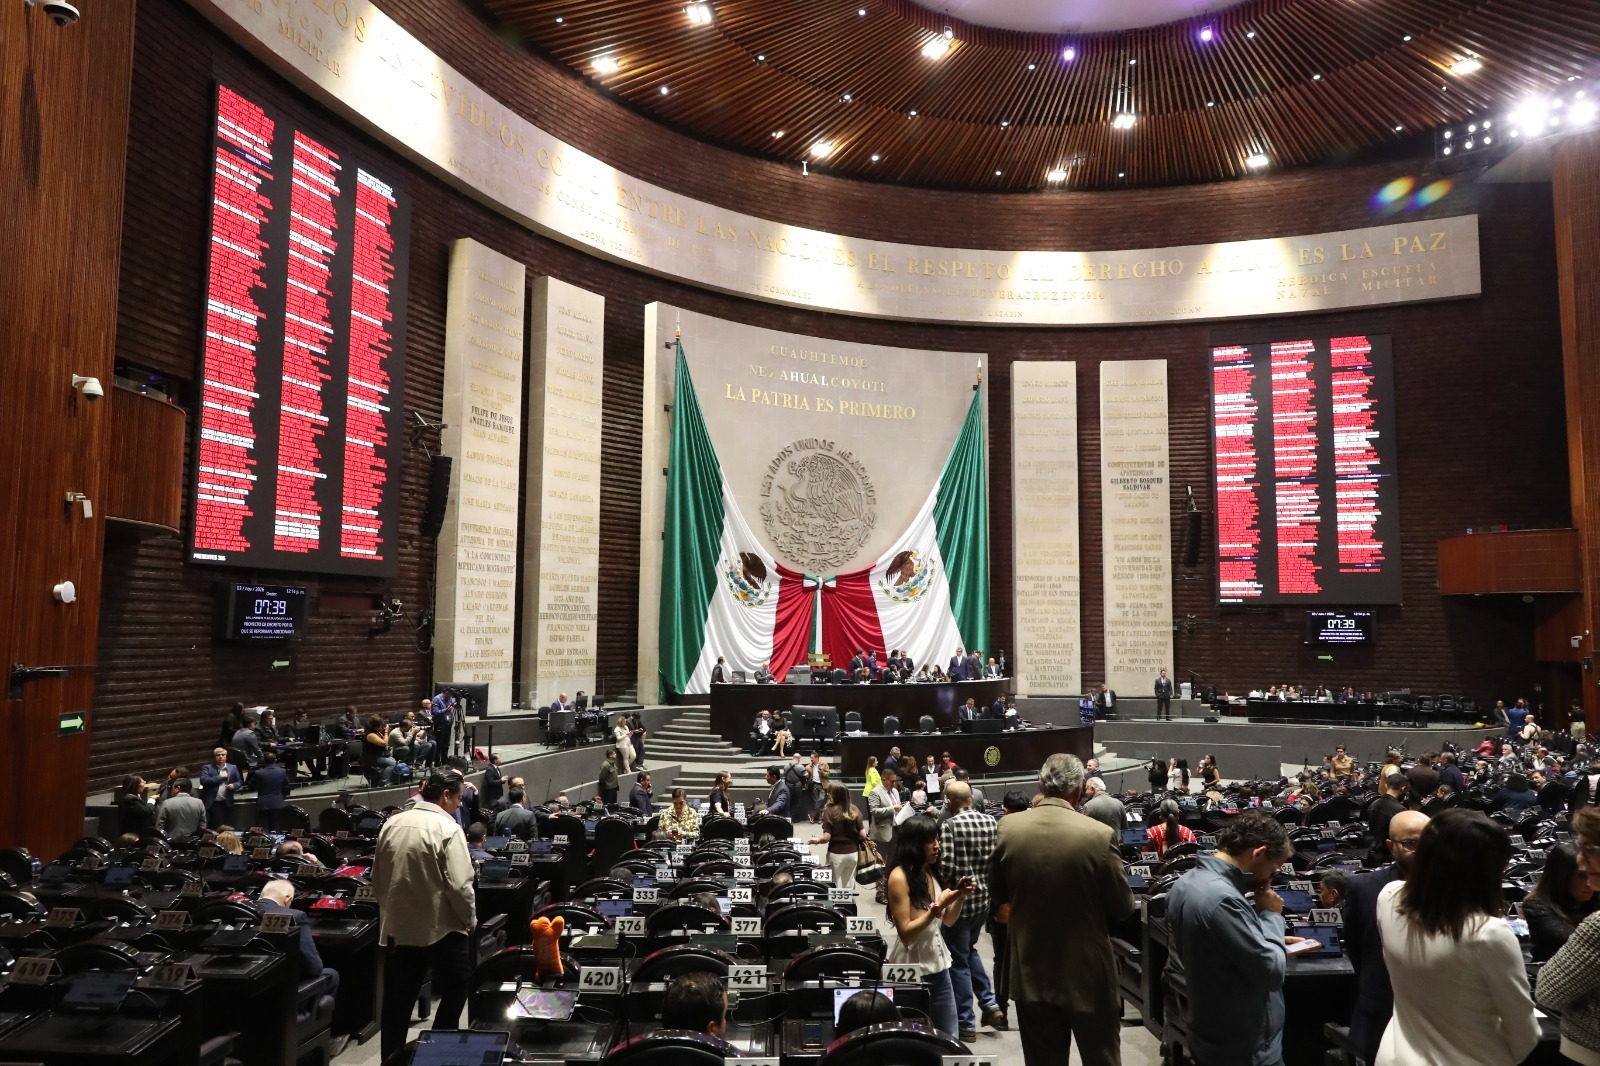
Con la emisión de 349 votos a favor y 92 en contra, sin abstenciones, la Cámara de Diputados aprobó, en lo general y particular, el dictamen a la minuta que exenta del Impuesto Sobre la Renta a quienes realicen operaciones para el ensamble y fabricación de vehículos y de la actividad de expendio al público, distribución o comercialización de gasolinas y diésel.
El documento a la minuta devuelta por la Cámara de Senadores modifica la fracción III y adiciona la fracción IX del artículo 78-E, relativo al Capítulo X “Del mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales” del dictamen que adiciona y deroga diversas disposiciones de la Ley del Impuesto Sobre la Renta y se expiden disposiciones de vigencia transitoria. Se remitió al Ejecutivo Federal para sus efectos constitucionales.
La fracción III quedó: “Que lleven a cabo operaciones de maquila en términos del artículo 182 de esta Ley, así como aquellos que realicen operaciones al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos conforme al artículo 121, fracción IV de la Ley Aduanera; salvo por los ingresos que se obtengan por la enajenación de mercancías en territorio nacional”.
La fracción IX, dice: “Que realicen la actividad de expendio al público, distribución o comercialización de gasolinas y diésel, que cuenten con el permiso correspondiente a que se refiere el artículo 76, fracción II, inciso b) de la Ley del Sector Hidrocarburos”.
El dictamen de la Comisión de Hacienda y Crédito Público considera adecuado incluir en dicha excepción a las empresas de la industria automotriz terminal que operan bajo el régimen de depósito fiscal, que introducen mercancías al país en el citado régimen, para someterlas al proceso de ensamble y fabricación de vehículos nuevos, para posteriormente extraer los productos resultantes para su retorno al extranjero.
Además, coincide en que se trata de empresas plenamente identificables, sujetas a controles regulatorios y obligaciones específicas, que enfrentan elevados costos por la imposición de aranceles y operaciones de logística transfronteriza. Se trata de un sector estratégico, al constituir empresas que relocalizan sus operaciones en México, que puede ser un motor de transformación económica.
Indica que es idónea la adición de la fracción IX al artículo 78-E, que contribuirá a contener las presiones inflacionarias y preservar un entorno de estabilidad económica, para lo cual se requiere mantener estables los precios de la gasolina regular y del diésel