
Información y foto.- UPAEP.
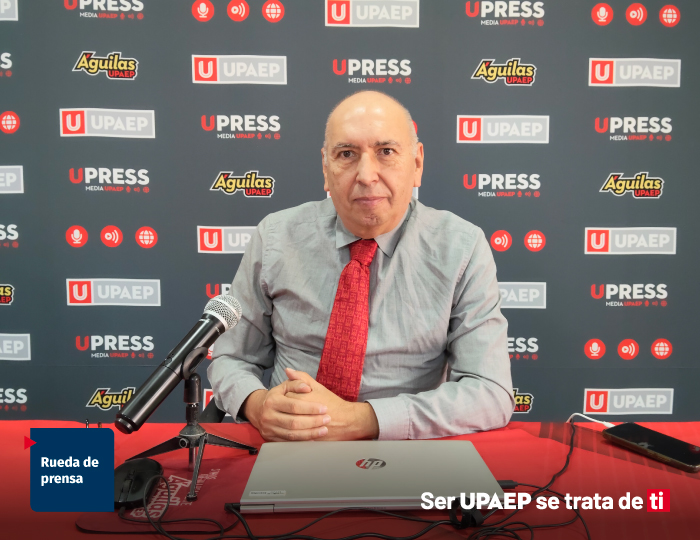
Ante la próxima edición del Buen Fin, que se realizará del 13 al 17 de noviembre, la UPAEP recomendó a las familias planificar sus compras, comparar precios y evitar deudas que pongan en riesgo su estabilidad económica. Anselmo Salvador Chávez Capó, profesor investigador de la Licenciatura en Administración Financiera y Bursátil de la UPAEP, explicó que esta temporada comercial puede aprovecharse para realizar compras previstas con anticipación, pero no debe convertirse en un motivo para gastar dinero que no se tiene.
El especialista advirtió que las promociones, los descuentos y las facilidades de pago pueden propiciar decisiones impulsivas. Por ello, aconsejó establecer un presupuesto antes de comprar y recordar que el crédito no representa una extensión del salario, sino una obligación que deberá cubrirse posteriormente.
Chávez Capó propuso organizar las adquisiciones familiares en tres categorías: indispensables, planificadas y deseos o gustos personales. Las primeras responden a necesidades reales, como reemplazar un teléfono celular que ya no funciona adecuadamente; las segundas incluyen compras previstas con anticipación, como los regalos para las fiestas decembrinas; mientras que las últimas corresponden a productos opcionales que pueden posponerse. Como parte de esta planeación, recomendó que los compromisos crediticios no superen entre el 20% y el 30% del ingreso disponible. Para calcular esta capacidad, las familias deben considerar sus gastos habituales, como renta, colegiaturas, alimentación, servicios e internet, además de las mensualidades de créditos anteriores.
También aconsejó comparar los precios antes de adquirir cualquier producto. Para ello, destacó el Monitor de Precios de la Procuraduría Federal del Consumidor (Profeco), una herramienta que permite identificar si una promoción representa un ahorro real o si el precio fue incrementado previamente para aparentar un descuento.
El investigador de la UPAEP explicó que los meses sin intereses pueden ser convenientes cuando se utilizan con disciplina y para adquirir productos cuya vida útil sea mayor al plazo de financiamiento. Entre los artículos que pueden comprarse bajo este esquema mencionó electrodomésticos, lavadoras, refrigeradores, computadoras y teléfonos celulares.
En contraste, desaconsejó financiar a largo plazo productos de consumo cotidiano, como la despensa, o ropa de temporada que podría dejar de utilizarse antes de terminar de pagarla. Añadió que, antes de recurrir a este mecanismo, es importante sumar todas las mensualidades vigentes para conocer el compromiso total y evitar que los pagos rebasen la capacidad económica familiar. Chávez Capó también advirtió sobre el llamado efecto “goteo”: acumular pequeñas compras a crédito que, vistas por separado, parecen manejables, pero que al sumarse reducen considerablemente la liquidez del hogar.
El académico recordó que utilizar una tarjeta de crédito requiere capacidad económica y disciplina para cubrir los pagos en tiempo y forma. Alertó que pagar únicamente el mínimo mensual puede prolongar una deuda durante años, debido a que una parte importante del desembolso se destina a intereses y no a reducir el capital.
Por ello, recomendó revisar las condiciones de cada tarjeta, conocer las tasas de interés y procurar cubrir el pago para no generar intereses. También sugirió destinar entre el 20 y el 30 por ciento de los ingresos extraordinarios de fin de año, como el aguinaldo, al ahorro, a un fondo de emergencia o al pago de deudas.
En cuanto al comportamiento del consumo en Puebla, Chávez Capó identificó los electrodomésticos y los teléfonos celulares como algunos de los productos que suelen registrar mayor demanda durante esta temporada. Explicó que la llegada de nuevos modelos también puede llevar a las empresas a ofrecer descuentos en versiones anteriores.